
COMMENT BIEN INVESTIR – Cabinet de gestion de patrimoine
Comment Bien Investir est un cabinet de conseil en gestion de patrimoine (CGPI), enregistré CIF. Les produits présentés sur ce site le sont à titre informatif — nous les analysons et les sélectionnons pour vous, sans être liés à leurs émetteurs. Notre rôle : analyser votre situation et sélectionner sur l'ensemble du marché la solution la plus adaptée à vos objectifs.
Assurance vie après 70 ans : fiscalité, abattements et stratégies en 2026
Versements avant ou après 70 ans, abattements, gains exonérés : ce que reçoivent réellement vos bénéficiaires et comment organiser votre transmission.
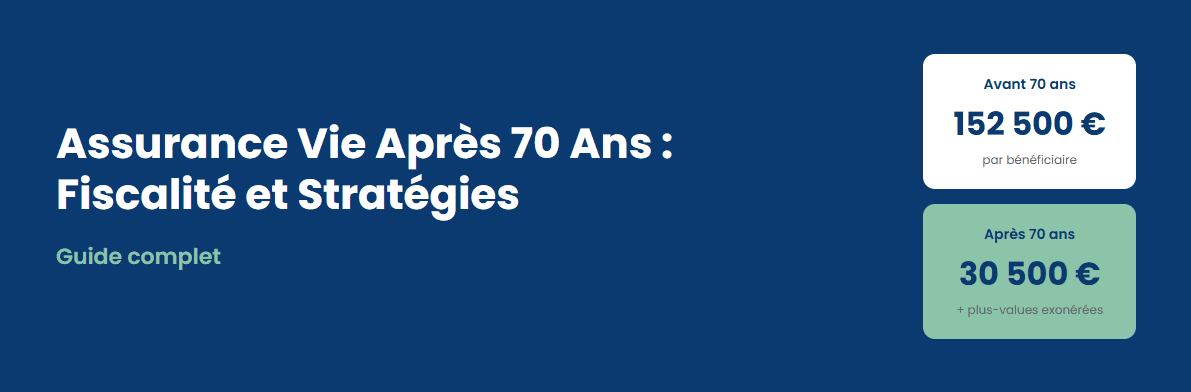
Les primes versées sur une assurance vie après 70 ans bénéficient d'un abattement global de 30 500 €, partagé entre les bénéficiaires, et tous les gains qu'elles produisent sont exonérés de droits de succession. Les primes versées avant 70 ans gardent un abattement de 152 500 € par bénéficiaire. Ces règles n'ont pas été modifiées par la loi de finances pour 2026, et le conjoint ou partenaire de PACS reste totalement exonéré.
Quels sont les deux régimes fiscaux de l'assurance vie au décès ?
Au décès de l'assuré, les capitaux versés aux bénéficiaires sont taxés selon l'âge qu'avait l'assuré au moment de chaque versement. Un même contrat peut donc contenir deux compartiments fiscaux, traités séparément.
Primes versées avant 70 ans
- Abattement de 152 500 € par bénéficiaire
- Capital et gains pris en compte
- Puis 20 % jusqu'à 700 000 €, 31,25 % au-delà
- Même traitement quel que soit le lien de parenté
Primes versées après 70 ans
- Abattement de 30 500 € global, partagé entre bénéficiaires
- Seules les primes versées sont taxables
- Intérêts et plus-values exonérés
- Droits de succession selon le lien de parenté
Les deux régimes se cumulent : un bénéficiaire peut profiter de son abattement de 152 500 € sur la part issue des primes d'avant 70 ans, et de sa quote-part des 30 500 € sur celle d'après 70 ans. Pour comprendre le fonctionnement général du contrat, voir le fonctionnement de l'assurance vie.
Qu'est-ce qui change en 2026 pour l'assurance vie après 70 ans ?
Rien sur la transmission. La loi de finances pour 2026 n'a modifié ni l'article 990 I ni l'article 757 B. Les amendements débattus à l'automne 2025, dont une transmission anticipée défiscalisée, n'ont pas été retenus dans le texte définitif. Le barème des droits de succession est lui aussi inchangé.
Rien non plus sur les rachats. La loi de financement de la Sécurité sociale pour 2026 a porté les prélèvements sociaux à 18,6 % sur une grande partie des revenus du capital, mais les produits d'assurance vie en sont exclus : ils restent à 17,2 %. L'assurance vie conserve donc tout son intérêt, y compris pour un épargnant de plus de 70 ans qui veut garder la main sur son capital.
Comment sont taxées les primes versées avant 70 ans ?
Chaque bénéficiaire dispose d'un abattement de 152 500 €, apprécié sur l'ensemble des contrats dont il est bénéficiaire pour le même assuré. La base taxable comprend les primes et les gains qu'elles ont produits. Au-delà de l'abattement, un prélèvement forfaitaire s'applique :
| Part reçue par bénéficiaire | Taxation |
|---|---|
| Jusqu'à 152 500 € | Exonération |
| De 152 500 € à 852 500 € | 20 % |
| Au-delà de 852 500 € | 31,25 % |
Barème de l'article 990 I du Code général des impôts, en vigueur au 5 octobre 2026.
Ce régime ignore le lien de parenté : un neveu, un ami ou un concubin bénéficie du même abattement qu'un enfant. C'est ce qui en fait l'outil privilégié pour transmettre à des personnes éloignées, qui supporteraient sinon des droits de succession de 55 % ou 60 %.
Comment sont taxées les primes versées après 70 ans ?
Un abattement global de 30 500 €
Pour les primes versées après le 70e anniversaire, l'abattement de 30 500 € est unique pour l'assuré. Il se répartit entre tous les bénéficiaires, tous contrats confondus, au prorata de la part des primes que chacun reçoit.
L'atout majeur : les gains sont exonérés
Seules les primes versées entrent dans l'assiette des droits de succession. Les intérêts, dividendes réinvestis et plus-values qu'elles ont produits sont exonérés, quel que soit leur montant. Un versement de 100 000 € à 72 ans qui vaut 160 000 € au décès ne sera taxé, au maximum, que sur 100 000 €.
| Élément transmis | Traitement au décès |
|---|---|
| Primes versées après 70 ans | Droits de succession après l'abattement de 30 500 € |
| Intérêts et plus-values | Exonérés |
Le barème des droits de succession s'applique ensuite
Au-delà des 30 500 €, les primes sont ajoutées à la succession. Elles profitent alors des abattements personnels de chaque héritier, s'ils n'ont pas déjà été consommés par le reste du patrimoine, puis du barème selon le lien de parenté :
| Lien de parenté | Abattement personnel | Taux |
|---|---|---|
| Conjoint ou partenaire de PACS | Exonération totale | |
| Enfant | 100 000 € | De 5 % à 45 % |
| Frère ou sœur | 15 932 € | 35 % puis 45 % |
| Neveu ou nièce | 7 967 € | 55 % |
| Autre personne (concubin, ami) | 1 594 € | 60 % |
Articles 777, 779, 788 et 796-0 bis du Code général des impôts, montants en vigueur au 5 octobre 2026.
Qui est exonéré de droits sur une assurance vie ?
Exemple chiffré : une transmission avec plusieurs bénéficiaires
- Primes versées avant 70 ans : 400 000 €, qui valent 600 000 € au décès.
- Primes versées après 70 ans : 150 000 €, qui valent 180 000 € au décès.
- Bénéficiaires : deux enfants à 45 % chacun et un neveu à 10 %.
- Le reste de la succession (résidence, comptes, titres) a déjà consommé les abattements personnels des héritiers et les premières tranches du barème.
Compartiment avant 70 ans (article 990 I)
| Bénéficiaire | Part reçue | Abattement | Base taxable | Prélèvement |
|---|---|---|---|---|
| Enfant 1 | 270 000 € | 152 500 € | 117 500 € | 23 500 € |
| Enfant 2 | 270 000 € | 152 500 € | 117 500 € | 23 500 € |
| Neveu | 60 000 € | 60 000 € | 0 € | 0 € |
| Total | 600 000 € | 235 000 € | 47 000 € |
Compartiment après 70 ans (article 757 B)
Sur les 180 000 €, seules les primes de 150 000 € sont taxables. Les 30 000 € de gains sont exonérés.
| Bénéficiaire | Primes reçues | Part des 30 500 € | Base taxable | Droits |
|---|---|---|---|---|
| Enfant 1 | 67 500 € | 13 725 € | 53 775 € | 10 755 € |
| Enfant 2 | 67 500 € | 13 725 € | 53 775 € | 10 755 € |
| Neveu | 15 000 € | 3 050 € | 11 950 € | 6 573 € |
| Total | 150 000 € | 30 500 € | 119 500 € | 28 083 € |
Droits des enfants calculés à 20 %, tranche du barème en ligne directe atteinte compte tenu du reste de la succession ; droits du neveu à 55 %. Montants arrondis à l'euro.
- 780 000 € transmis pour environ 75 100 € de droits, soit 9,6 % du total.
- 30 000 € de gains transmis sans aucune taxation grâce à l'article 757 B.
- Le neveu ne paie rien sur la part d'avant 70 ans, mais 6 573 € sur celle d'après 70 ans.
- Si les abattements personnels sont encore disponibles (100 000 € par enfant, 7 967 € pour le neveu), les enfants ne paient rien sur la part d'après 70 ans et le total des droits tombe à environ 49 200 €, soit 6,3 %.
Nous calculons avec vous la répartition entre primes d'avant et d'après 70 ans, l'effet de votre clause bénéficiaire et les droits réellement dus. Premier échange gratuit, en visio ou chez vous.
Quelles stratégies adopter après 70 ans ?
Continuer à verser pour ses enfants
En ligne directe, la part de 30 500 € s'ajoute aux 100 000 € d'abattement de chaque enfant, et les gains sont exonérés. Plus l'horizon est long et le placement dynamique, plus l'avantage grandit.
Ouvrir un contrat dédié
Un contrat ouvert après 70 ans isole les primes soumises à l'article 757 B, permet une clause bénéficiaire spécifique et simplifie le règlement pour les héritiers.
Ne pas casser un ancien contrat
Racheter un contrat alimenté avant 70 ans pour reverser les sommes ailleurs les ferait basculer dans le régime de l'article 757 B et perdre l'abattement de 152 500 € par bénéficiaire. Un transfert de contrat, quand il est possible, préserve l'antériorité.
Réserver les bénéficiaires éloignés à l'avant 70 ans
Pour un neveu, un concubin ou un ami, la part d'avant 70 ans reste bien plus favorable que le barème à 55 % ou 60 %. Adapter la clause bénéficiaire de chaque contrat permet de diriger chaque compartiment vers les bons bénéficiaires.
Soigner la clause bénéficiaire
Une clause à jour, nominative et éventuellement démembrée entre le conjoint et les enfants évite que les capitaux réintègrent la succession ou soient mal répartis.
Penser au contrat de capitalisation
Le contrat de capitalisation peut être donné de son vivant en conservant son antériorité fiscale. Il complète l'assurance vie quand l'objectif est d'anticiper la transmission.
Les contrats d'assurance vie proposés par le cabinet
Pour des versements après 70 ans comme avant, le cabinet sélectionne des contrats français souscrits sans frais d'entrée sur les versements, avec une gamme de supports large et des clauses bénéficiaires souples :
Pourquoi organiser sa transmission avec Comment Bien Investir ?
Le cabinet est indépendant de tout groupe bancaire, assureur ou société de gestion : nous choisissons le contrat selon votre situation familiale et vos objectifs.
Les frais prélevés sur vos versements peuvent être ramenés à 0 % : toute votre épargne est investie.
Nous rédigeons avec vous une clause adaptée à chaque compartiment et à chaque bénéficiaire.
Point annuel, mise à jour de la clause lors des événements familiaux et ajustement des supports.
Comment souscrire avec le cabinet ?
- Premier échange gratuit : nous faisons le point sur votre famille, vos contrats existants et vos objectifs. Réserver un créneau.
- Étude écrite : nous chiffrons la transmission actuelle et la stratégie proposée, contrat et clause bénéficiaire compris.
- Souscription : nous préparons le dossier et vous accompagnons jusqu'à l'enregistrement par l'assureur. Voir le process de souscription.
- Suivi : nous revoyons avec vous les supports et la clause aussi souvent que nécessaire.
Questions fréquentes sur l'assurance vie après 70 ans
Quel est l'abattement sur l'assurance vie pour les versements après 70 ans ?
Pour les primes versées après 70 ans (article 757 B du Code général des impôts), l'abattement est de 30 500 €. Il est global : il se partage entre tous les bénéficiaires et tous les contrats de l'assuré, au prorata de la part des primes taxables revenant à chacun. Au-delà, les primes sont soumises aux droits de succession selon le lien de parenté. Les intérêts et plus-values produits par ces primes sont entièrement exonérés.
Quel est l'abattement sur l'assurance vie pour les versements avant 70 ans ?
Pour les primes versées avant 70 ans (article 990 I du Code général des impôts), chaque bénéficiaire dispose d'un abattement de 152 500 €, tous contrats confondus. Au-delà, les capitaux sont taxés à 20 % jusqu'à 700 000 € après abattement, puis à 31,25 %. Capital et gains sont pris en compte.
Les règles de l'assurance vie au décès ont-elles changé en 2026 ?
Non. La loi de finances pour 2026 n'a modifié ni l'article 990 I ni l'article 757 B : les abattements de 152 500 € par bénéficiaire et de 30 500 € global restent en vigueur. Les amendements discutés à l'automne 2025 sur la transmission par assurance vie n'ont pas été retenus dans le texte définitif.
Les plus-values de l'assurance vie après 70 ans sont-elles taxées au décès ?
Non. Pour les primes versées après 70 ans, seules les sommes versées entrent dans l'assiette des droits de succession. Les intérêts et plus-values qu'elles ont produits sont exonérés, quel que soit leur montant. Plus le contrat a progressé, plus cet avantage pèse.
Faut-il continuer à verser sur son assurance vie après 70 ans ?
Souvent oui, en particulier pour transmettre à ses enfants ou à son conjoint. L'abattement de 30 500 € s'ajoute aux abattements personnels de succession, les gains sont exonérés et le contrat reste disponible pour des rachats. Pour un bénéficiaire sans lien de parenté, l'intérêt est plus limité, car l'excédent est taxé à 60 %.
Le conjoint bénéficiaire d'une assurance vie paie-t-il des droits ?
Non. Le conjoint marié et le partenaire de PACS sont exonérés de droits sur les capitaux d'assurance vie, que les primes aient été versées avant ou après 70 ans. Sous conditions, les frères et sœurs peuvent aussi être exonérés, s'ils sont célibataires, veufs, divorcés ou séparés de corps, âgés de plus de 50 ans ou atteints d'une infirmité les empêchant de travailler, et domiciliés avec le défunt pendant les cinq années précédant le décès.
Faut-il ouvrir un nouveau contrat d'assurance vie après 70 ans ?
C'est souvent utile. Un contrat dédié aux versements après 70 ans sépare clairement les deux régimes, permet une clause bénéficiaire différente et facilite le suivi par les héritiers. Il ne faut en revanche pas racheter un ancien contrat alimenté avant 70 ans pour reverser les sommes après 70 ans : elles perdraient le régime de l'article 990 I.
Comment sont imposés les rachats sur une assurance vie après 70 ans ?
L'âge ne change rien à la fiscalité des rachats. Après 8 ans de contrat, les gains bénéficient d'un abattement annuel de 4 600 € (9 200 € pour un couple), puis sont imposés à 7,5 %, et à 12,8 % sur la seule fraction liée aux versements au-delà de 150 000 €. Les prélèvements sociaux restent à 17,2 % en 2026 sur l'assurance vie.
Le cabinet vous propose des contrats sans frais d'entrée sur de nombreux versements et une clause bénéficiaire adaptée à votre famille.
- Légifrance : article 990 I du Code général des impôts
- Légifrance : Code général des impôts, articles 757 B, 777, 779, 788, 796-0 bis et 796-0 ter
- BOFiP : droits de mutation par décès, contrats d'assurance (article 757 B)
- BOFiP : prélèvement sur les sommes versées en cas de décès (article 990 I)
Article mis à jour le 5 octobre 2026. Les exemples sont fournis à titre d'illustration et ne constituent pas un conseil personnalisé : une étude de votre situation est indispensable. Les unités de compte présentent un risque de perte en capital. Comment Bien Investir, SAS au RCS Nanterre 911 354 777, CIF ANACOFI-CIF E010271, ORIAS 22004462.