
COMMENT BIEN INVESTIR – Cabinet de gestion de patrimoine
Comment Bien Investir est un cabinet de conseil en gestion de patrimoine (CGPI), enregistré CIF. Les produits présentés sur ce site le sont à titre informatif — nous les analysons et les sélectionnons pour vous, sans être liés à leurs émetteurs. Notre rôle : analyser votre situation et sélectionner sur l'ensemble du marché la solution la plus adaptée à vos objectifs.
Loi Industrie verte et assurance vie : ce qui change en gestion pilotée
Profils de gestion pilotée obligatoires, part minimale de non-coté, règles propres au PER, accès aux fonds professionnels : les obligations réelles issues de la loi et de ses textes d'application, et ce qu'elles changent pour votre contrat.
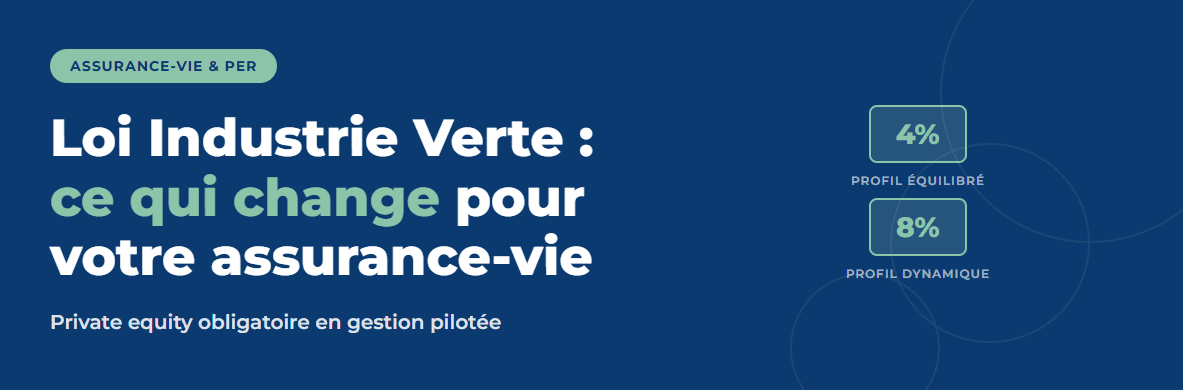
La loi n° 2023-973 du 23 octobre 2023 relative à l'industrie verte oblige, depuis le 24 octobre 2024, les contrats d'assurance vie en unités de compte à proposer une gestion pilotée selon trois profils : prudent, équilibré et dynamique. Les profils équilibré et dynamique doivent comporter au moins 4 % et 8 % d'unités de compte investies en actifs non cotés ; le profil prudent et la gestion libre n'ont aucune obligation. Dans le PER, une part minimale de non-coté s'applique à tous les profils lorsque la retraite est éloignée : de 6 % en profil prudent à 15 % en profil offensif à plus de vingt ans de l'échéance, puis elle diminue à l'approche du départ.
Que change la loi Industrie verte pour l'assurance vie ?
La loi n° 2023-973 du 23 octobre 2023 relative à l'industrie verte cherche à orienter une partie de l'épargne des ménages vers le financement des entreprises non cotées et de la transition écologique. Pour l'assurance vie et le plan d'épargne retraite, elle agit surtout sur la gestion pilotée, c'est-à-dire la gestion confiée à l'assureur ou à un intermédiaire par un mandat d'arbitrage.
La gestion libre n'est pas concernée : l'épargnant qui choisit lui-même ses supports n'a aucune obligation d'investir en non-coté.
Quels textes et quelles dates d'entrée en vigueur ?
| Date | Texte | Contenu |
|---|---|---|
| 23 octobre 2023 | Loi n° 2023-973 relative à l'industrie verte | Gestion pilotée par profils, part minimale de non-coté, labels |
| 12 juin 2024 | Décret n° 2024-539 | Valorisation et rachat des unités de compte non cotées |
| 1er juillet 2024 | Deux arrêtés | Profils d'assurance vie et de capitalisation ; nouvelle grille de gestion pilotée du PER |
| 5 juillet 2024 | Décret n° 2024-713 | Univers d'investissement élargi (ELTIF, fonds professionnels), conditions d'accès |
| 24 octobre 2024 | Entrée en vigueur | Gestion pilotée profilée en assurance vie et PER individuels |
| 30 juin 2026 | Échéance PER d'entreprise | Application de la grille aux PER collectifs et obligatoires |
Calendrier au 5 octobre 2026, établi à partir des textes publiés au Journal officiel (liens en fin de page).
Quels sont les seuils de non-coté par profil en assurance vie ?
L'arrêté du 1er juillet 2024, codifié à l'article A. 132-5-4 du code des assurances, définit trois profils : prudent, équilibré et dynamique. Chacun combine un plancher d'actifs à faible risque et, pour deux d'entre eux, une part minimale d'unités de compte non cotées.
| Profil | Part minimale de non-coté | Actifs à faible risque, minimum | Si horizon supérieur à 10 ans |
|---|---|---|---|
| Prudent | Aucune | 50 % | 30 % |
| Équilibré | 4 % | 30 % | 20 % |
| Dynamique | 8 % | 20 % | 10 % |
Seuils réglementaires au 5 octobre 2026, article A. 132-5-4 du code des assurances, en vigueur depuis le 24 octobre 2024. Les actifs à faible risque regroupent notamment le fonds en euros et les unités de compte à faible risque définies par arrêté.
Ces seuils sont des minimums : un gestionnaire peut aller au-delà dans le respect du profil.
Quelles règles pour le PER en gestion pilotée ?
Le plan d'épargne retraite suit une logique différente. Sa gestion pilotée « à horizon » réduit le risque à mesure que la retraite approche. Le second arrêté du 1er juillet 2024, qui modifie l'arrêté du 7 août 2019, y ajoute une part minimale de non-coté :
Grille réglementaire au 5 octobre 2026. Les pourcentages exacts pour chaque tranche d'horizon figurent dans l'arrêté du 7 août 2019 modifié ; la documentation de votre PER précise l'allocation appliquée.
Pour comparer les deux enveloppes, voir les différences entre assurance vie et PER.
Quels fonds non cotés sont éligibles ?
Le non-coté visé par la réforme passe par des fonds, et non par des titres détenus en direct par l'épargnant. Le décret n° 2024-713 du 5 juillet 2024 a élargi la liste des unités de compte admises :
Qui peut investir dans les fonds non cotés, et dans quelles limites ?
La loi Industrie verte n'a pas créé de plafond de non-coté fixé selon la taille du contrat. Les limites qu'elle encadre portent sur l'accès à certaines catégories de fonds, chaque assureur pouvant en outre fixer ses propres conditions :
Chaque assureur fixe en outre ses propres conditions : montant minimum par support, part maximale du contrat, frais. Elles varient d'un contrat à l'autre.
Nous examinons votre mode de gestion, votre profil et les fonds non cotés réellement accessibles dans votre contrat, puis la place qu'ils peuvent prendre dans votre allocation.
Quelle place pour les fonds labellisés en gestion pilotée ?
Les profils définis par l'arrêté du 1er juillet 2024 n'imposent pas de part minimale de fonds labellisés. Les règles sur les labels relèvent d'un autre article du code des assurances (L. 131-1-2) :
Un label renseigne sur une démarche, pas sur la performance ni sur le risque : il se lit avec le document d'informations clés du fonds.
Ce que la loi Industrie verte change concrètement pour vous
Vous êtes en gestion pilotée
- En profil équilibré ou dynamique, une part minimale de votre allocation est investie en fonds non cotés.
- Vous pouvez changer de profil sans frais, par exemple vers le profil prudent.
- La documentation du mandat et vos relevés indiquent les fonds retenus.
Vous êtes en gestion libre
- Aucune obligation : vous choisissez vos supports.
- Vous pouvez investir en non-coté si votre contrat référence ces fonds et si votre horizon le permet.
- Les conditions d'accès aux fonds professionnels s'appliquent.
Les minimums de non-coté ne concernent que les profils équilibré et dynamique de la gestion pilotée : la gestion libre et le profil prudent en restent exempts. Voir aussi notre méthode de gestion libre.
Quels types de fonds non cotés trouve-t-on en assurance vie ?
Les gammes se sont étoffées depuis 2024. Plutôt qu'une liste de fonds, voici les grandes catégories, avec leur logique et leurs contraintes. Aucune ne garantit le capital ni un niveau de performance.
Fonds de fonds de private equity
Investissement dans plusieurs fonds de capital-investissement, sur plusieurs zones et millésimes. Large diversification, mais double niveau de frais.
Risque élevé, horizon longFCPR evergreen
Fonds sans durée de vie fixe, avec des souscriptions et des rachats périodiques. Plus souples que les fonds fermés, mais rachats pouvant être plafonnés.
Risque élevé, liquidité limitéeCapital-développement PME et ETI
Prises de participation dans des entreprises en croissance, souvent françaises ou européennes. Concentration plus forte, sensibilité au cycle économique.
Risque élevéDette privée
Prêts aux entreprises hors marchés cotés. Revenus réguliers recherchés, mais risque de défaut des emprunteurs et liquidité réduite.
Risque modéré à élevéInfrastructures
Énergies renouvelables, transport, réseaux. Actifs de long terme, sensibles aux taux d'intérêt et à la réglementation.
Risque modéré à élevéSecondaire
Rachat de parts de fonds existants auprès d'investisseurs qui souhaitent sortir. Diversification plus rapide, valorisations parfois difficiles à apprécier.
Risque élevéÀ titre d'illustration, sans recommandation : on trouve dans certains contrats des fonds comme GF Lumyna Private Equity World, Isatis Capital Vie & Retraite ou Eurazeo Private Value Europe 3. Leur disponibilité, leurs conditions et leurs frais dépendent du contrat. Pour aller plus loin : le private equity en assurance vie.
Quels sont les points de vigilance ?
Un horizon long
Les fonds non cotés demandent souvent huit à dix ans au moins. Ils ne conviennent pas à une épargne dont vous pourriez avoir besoin à court terme.
Une liquidité limitée
Un rachat ou un arbitrage peut être différé, plafonné ou réalisé sur une valeur estimée, selon les règles du fonds et le décret n° 2024-539. L'assureur ne garantit pas la sortie à tout moment.
Un risque de perte en capital
Comme toute unité de compte, ces fonds ne sont pas garantis : l'assureur s'engage sur le nombre de parts, pas sur leur valeur.
Des frais plus élevés
Les frais de gestion des fonds non cotés dépassent en général ceux des fonds cotés, auxquels s'ajoutent les frais du contrat. Ils figurent dans le document d'informations clés.
Une valorisation moins fréquente
La valeur des parts est calculée moins souvent et repose en partie sur des estimations : les variations affichées peuvent être décalées par rapport à la réalité économique.
Les contrats proposés par le cabinet
Ces contrats français proposent la gestion libre et, selon les cas, une gestion pilotée ; plusieurs référencent des fonds non cotés. Nous vérifions avec vous, contrat par contrat, les supports réellement accessibles.
Pour les patrimoines importants, le contrat luxembourgeois offre un accès plus large aux fonds non cotés et aux fonds dédiés.
Pourquoi investir dans le non-coté avec Comment Bien Investir ?
Le cabinet est indépendant de tout groupe bancaire, assureur ou société de gestion : nous retenons un fonds pour sa place dans votre allocation, pas pour une gamme maison.
Les frais d'entrée sont prélevés sur chaque versement avant investissement. Via le cabinet, ils sont ramenés à 0 % sur de nombreux contrats : toute votre épargne est investie.
La part de non-coté se décide selon votre âge, vos projets, vos besoins de disponibilité et le reste de votre patrimoine.
Point régulier sur les fonds retenus, leurs valorisations et leurs conditions de rachat, et ajustements quand votre situation évolue.
Questions fréquentes sur la loi Industrie verte et l'assurance vie
La loi Industrie verte oblige-t-elle à investir dans le non-coté en assurance vie ?
Non, pas en gestion libre. La loi impose aux contrats d'assurance vie et de capitalisation en unités de compte de proposer une gestion pilotée par profils. Depuis le 24 octobre 2024, les profils équilibré et dynamique doivent comporter au moins 4 % et 8 % d'unités de compte investies en actifs non cotés. Le profil prudent n'est pas concerné, et l'épargnant en gestion libre choisit lui-même ses supports.
Quels sont les seuils de non-coté par profil en assurance vie ?
L'arrêté du 1er juillet 2024 définit trois profils. Le profil prudent n'a pas de minimum en non-coté et garde au moins 50 % d'actifs à faible risque. Le profil équilibré prévoit au moins 4 % en non-coté et 30 % d'actifs à faible risque. Le profil dynamique prévoit au moins 8 % en non-coté et 20 % d'actifs à faible risque. Ces minimums d'actifs à faible risque sont abaissés lorsque l'horizon de placement dépasse dix ans.
Les règles sont-elles les mêmes pour le PER ?
Non. Dans la gestion pilotée à horizon du PER, tous les profils, y compris le profil prudent, comportent une part minimale de non-coté lorsque la retraite est éloignée. À plus de vingt ans de l'échéance, elle va de 6 % en profil prudent à 15 % en profil offensif, puis elle diminue à l'approche du départ. Un quatrième profil, offensif horizon retraite, a été créé.
Peut-on refuser le non-coté dans son contrat ?
Oui. La gestion pilotée reste un choix. En assurance vie, vous pouvez opter pour le profil prudent, qui n'impose pas de non-coté, ou rester en gestion libre et sélectionner vous-même vos supports. Le changement de profil d'allocation est sans frais, comme le prévoit l'article L. 132-5-4 du code des assurances.
Existe-t-il un plafond d'investissement en non-coté selon le patrimoine ?
La loi Industrie verte n'a pas créé de plafond de non-coté fixé selon la taille du contrat. L'accès aux fonds professionnels en unités de compte, comme les FPCI ou les FPS, est réservé aux épargnants qui remplissent des critères de compétence et d'expérience, ou suppose un investissement d'au moins 100 000 € par support, ramené à 5 000 € dans le cadre d'un mandat d'arbitrage. Les ELTIF ouverts aux particuliers ne sont pas soumis à ce minimum. Dans le PER, ces fonds professionnels sont limités à 50 % de l'encours.
Quels sont les risques des fonds non cotés en assurance vie ?
Le capital n'est pas garanti et la perte peut être importante. Ces fonds sont peu liquides : un rachat ou un arbitrage peut être différé, plafonné ou réalisé sur une valeur estimée. Leur valorisation est moins fréquente que celle des actifs cotés et leurs frais sont généralement plus élevés. Ils demandent un horizon de placement long, souvent de huit à dix ans au moins.
La gestion pilotée doit-elle contenir des fonds labellisés ?
L'arrêté du 1er juillet 2024 n'impose pas de part minimale de fonds labellisés dans les profils de gestion pilotée. Les contrats multisupports doivent en revanche référencer des unités de compte bénéficiant de labels reconnus par l'État, comme les labels ISR ou Greenfin, ainsi qu'un fonds solidaire, et l'épargnant est informé de la proportion d'unités de compte labellisées dans l'allocation proposée.
Comment savoir si mon contrat est concerné ?
Vérifiez votre mode de gestion et votre profil. La part obligatoire de non-coté concerne la gestion pilotée en profil équilibré ou dynamique d'assurance vie et la gestion pilotée à horizon du PER. La documentation du mandat d'arbitrage et vos relevés indiquent la composition de l'allocation. Le cabinet peut analyser votre contrat lors d'un échange gratuit.
Profil, part de non-coté, frais, conditions de rachat : nous analysons votre contrat actuel ou vous proposons un contrat du cabinet adapté à votre horizon. Échange gratuit, en visio ou chez vous.
- Sénat : dossier législatif de la loi n° 2023-973 du 23 octobre 2023 relative à l'industrie verte
- Légifrance : code des assurances, articles L. 132-5-4 (gestion pilotée par profils) et A. 132-5-4 (seuils par profil)
- Légifrance : arrêté du 1er juillet 2024 instaurant une gestion pilotée profilée
- Légifrance : décret n° 2024-713 du 5 juillet 2024 (univers d'investissement de l'assurance vie et du PER)
- Légifrance : décret n° 2024-539 du 12 juin 2024 (valorisation et rachat des unités de compte non cotées)
- EUR-Lex : règlement (UE) 2023/606 modifiant le règlement ELTIF
Article mis à jour le 5 octobre 2026. Les fonds cités le sont à titre d'illustration et ne constituent pas une recommandation. Les fonds non cotés présentent un risque de perte en capital et une liquidité réduite ; l'assureur s'engage sur le nombre de parts, pas sur leur valeur. Les performances passées ne préjugent pas des performances futures. Ce contenu est informatif et ne constitue pas un conseil personnalisé. Comment Bien Investir, SAS au RCS Nanterre 911 354 777, CIF ANACOFI-CIF E010271, ORIAS 22004462.