
COMMENT BIEN INVESTIR – Cabinet de gestion de patrimoine
Comment Bien Investir est un cabinet de conseil en gestion de patrimoine (CGPI), enregistré CIF. Les produits présentés sur ce site le sont à titre informatif — nous les analysons et les sélectionnons pour vous, sans être liés à leurs émetteurs. Notre rôle : analyser votre situation et sélectionner sur l'ensemble du marché la solution la plus adaptée à vos objectifs.
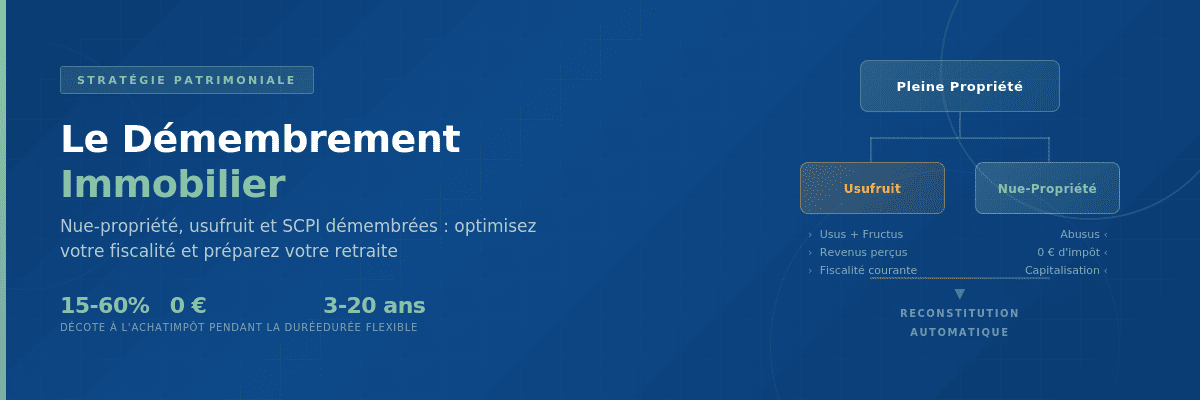
Démembrement immobilier : nue-propriété, usufruit et SCPI
Acheter un bien ou des parts de SCPI moins cher, sans revenu ni impôt pendant 3 à 20 ans, puis récupérer la pleine propriété : le fonctionnement, la fiscalité, les chiffres de 2026 et les limites du démembrement.
Le démembrement immobilier sépare la propriété d'un bien en deux droits : l'usufruit (utiliser le bien et en percevoir les revenus) et la nue-propriété (en disposer). En démembrement temporaire de SCPI, le nu-propriétaire achète ses parts avec une décote d'environ 9 à 50 % selon la durée, de 3 à 20 ans ; il ne perçoit aucun revenu, ne paie donc ni impôt sur le revenu ni prélèvements sociaux, et n'est pas redevable de l'IFI sur ces parts. À l'échéance, il récupère la pleine propriété sans frais ni impôt. Le montage convient à ceux qui n'ont pas besoin de revenus et sont fortement imposés. Il n'offre aucune garantie sur la valeur récupérée, et les intérêts d'un crédit ne sont pas déductibles pour des parts de SCPI.
Sources : relevé Comment Bien Investir des clés de répartition de 51 SCPI (janvier 2026) ; code général des impôts. Les prélèvements sociaux restent à 17,2 % sur les revenus fonciers en 2026.
Qu'est-ce que le démembrement de propriété ?
Le démembrement est un outil juridique qui scinde la pleine propriété d'un bien (article 544 du code civil) en deux droits distincts, détenus par deux personnes différentes. L'usufruit est défini par l'article 578 du code civil.
- Usufruit
- Droit d'utiliser le bien (usus) et d'en percevoir les revenus (fructus), pour une durée fixe ou jusqu'au décès de l'usufruitier.
- Nue-propriété
- Droit de disposer du bien (abusus) : le vendre ou le donner, sans en percevoir les revenus. Elle devient pleine propriété à l'extinction de l'usufruit.
- Pleine propriété
- Réunion des deux droits. Sa valeur est égale à la valeur de l'usufruit plus celle de la nue-propriété.
- Clé de répartition
- Part du prix payée par le nu-propriétaire et part payée par l'usufruitier, pour une durée donnée.
Tout actif peut être démembré : actions, parts sociales, contrat de capitalisation, immobilier. Les règles fiscales diffèrent selon l'actif, et c'est un point sur lequel cette page revient souvent : ce qui vaut pour un immeuble détenu en direct ne se transpose pas toujours aux parts d'une société immobilière comme une SCPI.
Cette page porte sur le démembrement d'actifs immobiliers, un outil de capitalisation, de préparation de la retraite et de transmission.
Quels droits ont l'usufruitier et le nu-propriétaire ?
| Sujet | Usufruitier | Nu-propriétaire |
|---|---|---|
| Revenus (loyers, dividendes) | Les perçoit en totalité | Aucun |
| Impôt sur le revenu et prélèvements sociaux | Les paie sur les revenus perçus | Aucun pendant le démembrement |
| IFI | Déclare le bien pour sa valeur en pleine propriété | Ne déclare rien (article 968 du CGI) |
| Vente ou donation | Peut céder ou donner son usufruit | Peut céder ou donner sa nue-propriété |
| Intérêts d'emprunt | Déductibles de ses revenus fonciers s'il emprunte | Déductibles seulement dans deux montages en direct, jamais pour des parts de SCPI |
| À l'échéance | Le droit s'éteint, sans indemnité | Devient plein propriétaire, sans frais ni impôt |
Le point le plus souvent mal présenté : les intérêts d'emprunt
On lit souvent que le nu-propriétaire déduit ses intérêts d'emprunt et crée un déficit foncier. Ce n'est vrai que dans deux cas, tous deux propres à l'immobilier détenu en direct.
Premier cas : l'usufruitier donne l'immeuble en location nue, à titre onéreux et dans des conditions normales, et il est imposé sur ces loyers dans la catégorie des revenus fonciers. Le nu-propriétaire impute alors ses dépenses sur ses autres revenus fonciers, avec le cas échéant un déficit imputable sur le revenu global dans la limite de droit commun de 10 700 € par an, sauf pour la part due aux intérêts d'emprunt, qui ne s'impute que sur les revenus fonciers des dix années suivantes. Si l'usufruitier se réserve la jouissance du bien, la déduction tombe.
Second cas : l'usufruit du logement est détenu temporairement par un organisme de logement social. C'est le cas visé par l'article 31 du CGI, qui correspond au montage d'usufruit locatif social décrit plus bas.
La nue-propriété de parts de SCPI est exclue. Le Conseil d'État a jugé le 24 février 2017 (n° 395983) que les intérêts d'un emprunt contracté pour acquérir la nue-propriété de parts de société immobilière ne constituent pas une charge engagée en vue de l'acquisition ou de la conservation d'un revenu foncier : l'immeuble appartient à la société, et le nu-propriétaire de parts n'a droit à aucun revenu.
L'IFI : le principe et ses exceptions (article 968 du CGI)
Les biens grevés d'un usufruit sont déclarés par l'usufruitier pour leur valeur en pleine propriété ; le nu-propriétaire n'a rien à déclarer. L'article 968 prévoit toutefois des exceptions limitativement énumérées, au premier rang desquelles l'usufruit légal du conjoint survivant : la valeur se répartit alors entre usufruitier et nu-propriétaire selon le barème de l'article 669 du CGI. Dans un démembrement temporaire classique, hors succession, l'avantage reste entier pour le nu-propriétaire.
Démembrement viager ou temporaire : quelle différence ?
La valeur se partage entre usufruit et nue-propriété selon deux logiques.
Le démembrement viager
Il prend fin au décès de l'usufruitier. On le rencontre surtout dans les donations et les successions. Pour le calcul des droits, la valeur de l'usufruit dépend de l'âge de l'usufruitier, selon le barème de l'article 669 du CGI.
| Âge de l'usufruitier | Valeur de l'usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| Moins de 31 ans révolus | 80 % | 20 % |
| Moins de 41 ans révolus | 70 % | 30 % |
| Moins de 51 ans révolus | 60 % | 40 % |
| Moins de 61 ans révolus | 50 % | 50 % |
| Moins de 71 ans révolus | 40 % | 60 % |
| Moins de 81 ans révolus | 30 % | 70 % |
| Moins de 91 ans révolus | 20 % | 80 % |
| Plus de 91 ans révolus | 10 % | 90 % |
Ce barème fonctionne par seuils : l'âge retenu est l'âge révolu au jour de l'acte, et franchir un anniversaire décennal fait changer de tranche du jour au lendemain. Il ne reflète pas la valeur économique de l'usufruit, mais il s'impose pour les droits d'enregistrement et les droits de donation et de succession.
Le démembrement viager peut aussi organiser une souscription : un parent prend l'usufruit de parts de SCPI et son enfant la nue-propriété. Ce montage obéit à des règles propres (clé fixée par l'âge, présomption de l'article 751 du CGI lorsque le nu-propriétaire est un héritier présomptif, justificatifs à réunir dès la souscription), détaillées dans notre page sur la SCPI en démembrement viager.
Le démembrement temporaire
La durée est fixée par contrat, de 3 à 20 ans pour les SCPI. L'objectif est la capitalisation : le nu-propriétaire paie moins cher, ne touche rien pendant la durée choisie, et sa rémunération correspond à la décote consentie à l'entrée. C'est la forme la plus courante pour un investisseur qui n'a pas besoin de revenus immédiats.
Prix décoté
De 9 à 50 % environ pour des parts de SCPI selon la durée, d'après notre relevé de 51 SCPI.
Aucune imposition courante
Pas de revenus, donc pas d'impôt sur le revenu pendant toute la durée.
Pas de prélèvements sociaux
Les 17,2 % de prélèvements sociaux sur les revenus fonciers sont également évités.
Capitalisation pure
Les loyers de la période sont capitalisés à travers la décote, sans prélèvement annuel.
Durée connue d'avance
Contrairement au viager, l'échéance est fixée dès la souscription : on peut la caler sur la retraite.
Reconstitution automatique
À l'échéance, la pleine propriété se reforme sans formalité, sans frais et sans impôt.
Le principe : capitaliser au lieu de percevoir des loyers imposés jusqu'à 62,2 % (tranche marginale de 45 % et prélèvements sociaux de 17,2 %). La hausse de valeur entre le prix décoté et la pleine propriété correspond économiquement aux loyers de la période, sans prélèvement annuel.
Comment fonctionne la nue-propriété de SCPI ?
Au lieu d'acheter des parts en pleine propriété pour percevoir un revenu, l'investisseur achète leur nue-propriété ; un usufruitier, le plus souvent une société soumise à l'impôt sur les sociétés, achète l'usufruit et perçoit les dividendes pendant la durée convenue. La société de gestion organise la rencontre des deux et publie une grille de clés de répartition par durée. La souscription se fait sur un bulletin standard.
- Choisir la SCPI et la durée : la clé de répartition fixe le prix payé. Notre tableau des clés de répartition compare 51 SCPI de 3 à 20 ans.
- Souscrire : le nu-propriétaire paie, par exemple, 65 % du prix de la part pour 10 ans ; l'usufruitier paie les 35 % restants.
- Pendant le démembrement : le nu-propriétaire ne touche rien, ne paie rien et ne déclare rien au titre de l'impôt sur le revenu ou de l'IFI.
- À l'échéance : l'usufruit s'éteint, le nu-propriétaire devient plein propriétaire et commence à percevoir les dividendes.
Selon notre relevé de janvier 2026, la nue-propriété vaut de 84 à 91 % du prix sur 3 ans, de 59 à 76 % sur 10 ans et de 53 à 65 % sur 20 ans. Le rendement annuel implicite baisse avec la durée : environ 4,5 % par an jusqu'à 7 ans, 4,1 % à 10 ans et 2,9 % à 20 ans. La décote s'applique à un prix qui inclut la commission de souscription : elle ne se transforme pas intégralement en gain. Quelques exemples de grilles : nue-propriété de Comète, de Remake Live ou d'EDR Europa.
Quels sont les avantages fiscaux de la nue-propriété de SCPI ?
Ne pas payer d'impôt aujourd'hui, percevoir les revenus plus tard
L'impôt sur le revenu est progressif. Si vos revenus baissent à la retraite, votre tranche marginale d'imposition baissera probablement aussi. Acheter de la nue-propriété pendant la vie active permet de ne rien payer pendant les années les plus imposées, puis de percevoir les dividendes quand la tranche sera plus basse.
En pleine propriété : 30 % d'impôt et 17,2 % de prélèvements sociaux, soit 47,2 % : 4 720 € d'impôts, 5 280 € nets.
En nue-propriété : 0 € d'impôt pendant 10 à 15 ans, puis des revenus perçus avec une tranche plus basse, par exemple 11 % à la retraite.
En 2026 : la hausse des prélèvements sociaux à 18,6 % ne s'applique pas aux revenus fonciers, qui restent à 17,2 %.
Faire du temps un atout
L'immobilisation longue peut sembler un défaut. Pour une personne qui a des liquidités, de bons revenus et pas de projet nécessitant cet argent, c'est au contraire un levier :
- Tendance de long terme : l'immobilier progresse généralement sur longue période, même s'il a reculé entre 2023 et 2025.
- Protection contre l'inflation : les loyers sont le plus souvent indexés.
- Capitalisation : l'équivalent des loyers est capitalisé sans frottement fiscal.
- Lissage des cycles : une durée longue permet de traverser les phases de baisse.
Sortir de l'assiette de l'IFI
Les parts détenues en nue-propriété ne sont pas déclarées par le nu-propriétaire : l'usufruitier les déclare pour leur valeur en pleine propriété (article 968 du CGI). Pour un patrimoine soumis à l'IFI, l'économie peut être sensible.
Les frais d'acquisition : surtout en direct
Une souscription de parts de SCPI ne supporte ni droits de mutation ni frais de notaire, mais une commission de souscription incluse dans le prix. L'économie de frais concerne l'immobilier en direct : les droits de mutation ne portent que sur le prix de la nue-propriété. Pour un logement ancien de 100 000 € avec une clé de 60 %, ils portent sur 60 000 € (environ 4 500 € au lieu de 7 500 € ; dans le neuf, les frais sont d'environ 2 à 3 %), et la reconstitution de la pleine propriété ne coûte rien.
Pas d'avantage lié au crédit
Pour des parts de SCPI, les intérêts d'emprunt ne sont pas déductibles, et le déficit foncier ne joue pas : sans revenu foncier, il n'y a aucune charge à imputer. Un investisseur qui recherche un effet fiscal lié au crédit doit regarder du côté de l'immobilier direct, dans les deux cas décrits plus haut.
À la revente
La reconstitution de la pleine propriété n'est pas imposée. En cas de revente ultérieure, la plus-value éventuelle est imposée selon le régime des plus-values immobilières, avec des abattements pour durée de détention.
Nue-propriété ou pleine propriété : quel gain sur 10 ans ?
Pour comparer, il faut partir d'un même capital. Nous retenons 150 000 € disponibles.
| Tranche + prélèvements sociaux | Taux global | Revenus nets sur 10 ans | Écart en faveur de la nue-propriété |
|---|---|---|---|
| 11 % + 17,2 % | 28,2 % | 48 465 € | +15 821 € |
| 30 % + 17,2 % | 47,2 % | 35 640 € | +28 646 € |
| 41 % + 17,2 % | 58,2 % | 28 215 € | +36 071 € |
| 45 % + 17,2 % | 62,2 % | 25 515 € | +38 771 € |
À 30 %, la nue-propriété apporte près de 29 000 € de plus sur dix ans pour la même mise de départ ; à 45 %, l'écart approche 39 000 €. Le taux de 4,5 % est inférieur à la moyenne du marché (4,91 % en 2025 selon l'ASPIM) : avec une distribution plus élevée, les revenus de la pleine propriété augmentent et l'écart en faveur de la nue-propriété se réduit.
La CSG déductible n'est pas prise en compte
Elle réduit le revenu imposable de l'année suivante : l'écart réel est un peu plus faible que celui affiché.
Les revenus sont supposés consommés
Si l'investisseur en pleine propriété les réinvestit, son enrichissement augmente et l'écart se réduit.
Rien n'est garanti
La distribution peut baisser et le prix de part peut reculer ; le nu-propriétaire supporte alors seul le risque en capital.
Pour votre propre situation, utilisez notre simulateur de démembrement de SCPI.
Pourquoi investir dans l'usufruit de SCPI ?
L'usufruit intéresse surtout deux profils : les sociétés soumises à l'impôt sur les sociétés et les particuliers qui disposent d'un déficit foncier.
Une société à l'IS qui place sa trésorerie
C'est le cas le plus courant. La société comptabilise l'usufruit comme une immobilisation et l'amortit sur la durée du démembrement : l'amortissement vient réduire le résultat imposable tiré des dividendes. Notre page sur l'usufruit de SCPI pour la trésorerie d'entreprise détaille le montage.
Valeur en pleine propriété : 30 000 € ÷ 0,18 = 166 667 €.
Revenus annuels : 166 667 € × 4,5 % = 7 500 €, hypothèse de distribution.
Amortissement : 30 000 € ÷ 5 = 6 000 € par an ; résultat imposable de 1 500 €, soit 225 € d'impôt au taux réduit de 15 %.
Bilan sur 5 ans : (7 500 € − 225 €) × 5 = 36 375 € encaissés, soit un gain net de 6 375 € sur les 30 000 € investis (+21,25 %). Les revenus arrivant chaque année, le taux de rendement interne ressort à environ 6,8 % par an.
Le taux réduit de 15 % suppose que la société remplisse les conditions légales et ne s'applique que jusqu'à la limite de bénéfice prévue par la loi. À l'échéance, l'usufruit ne vaut plus rien : l'opération se juge sur les seuls flux encaissés. Une baisse de la distribution réduit directement le rendement, sans sortie anticipée possible.
Un particulier qui a un déficit foncier
Un déficit foncier reportable peut absorber les revenus d'usufruit de SCPI. Avec 5 000 € de déficit et 5 000 € de revenus nets d'usufruit, aucun impôt n'est dû : à 30 % de tranche, l'économie est de 2 360 € (47,2 % × 5 000 €).
Qu'est-ce qui change pour le démembrement de SCPI en 2026 ?
Moins de SCPI disponibles en nue-propriété. Plusieurs SCPI ont suspendu la variabilité de leur capital : Primopierre (janvier 2026), Perial O2 et Perial Grand Paris (février), Primovie, Patrimmo Croissance Impact et Patrimmo Commerce (assemblées générales de juin), après Novapierre Résidentiel en 2025. Elles n'émettent plus de parts nouvelles : on ne peut plus y souscrire de nue-propriété, et les nus-propriétaires existants ne peuvent céder leurs droits que de gré à gré.
Des prix de part en baisse sur certaines SCPI. Fin août 2026, plusieurs SCPI de bureaux ont abaissé leur prix de 11 à 15 %. Pour un nu-propriétaire, une baisse du prix de part réduit directement la valeur récupérée à l'échéance.
Des dividendes sous pression pour les usufruitiers. Au premier semestre 2026, 53 % des SCPI ont réduit leurs acomptes selon l'ASPIM. Le taux de distribution moyen de 2025 était de 4,91 %.
Des taux remontés. La BCE a relevé sa facilité de dépôt à 2,25 % en juin puis à 2,50 % en septembre 2026 ; les crédits immobiliers se négocient autour de 3,3 %. Un achat de nue-propriété à crédit est plus difficile à rentabiliser, d'autant que les intérêts ne sont pas déductibles.
Une fiscalité des loyers qui reste lourde. Les revenus fonciers échappent à la hausse des prélèvements sociaux à 18,6 %, mais restent imposés jusqu'à 62,2 % : l'intérêt de la nue-propriété pour les contribuables fortement imposés est intact.
Le détail de ces suspensions est sur notre page consacrée à la crise des SCPI. Pour capitaliser sans revenus imposables, l'alternative aux SCPI démembrées reste les SCPI logées en assurance vie ; les SCPI de capitalisation ne sont plus ouvertes à la souscription.
Comment choisir sa SCPI en nue-propriété ?
En nue-propriété, vous ne percevez rien pendant des années : tout se joue sur la valeur de la part à l'échéance. Le choix de la SCPI est donc encore plus déterminant qu'en pleine propriété. La méthode générale est détaillée dans comment choisir une SCPI, et les résultats 2025 de chaque SCPI dans notre classement des SCPI.
Le prix par rapport au marché : les prix immobiliers dépendent de l'offre et de la demande, des taux d'emprunt et de l'activité économique locale, avec de fortes disparités entre zones comparables. Le but est d'entrer sur un patrimoine dont la valeur progressera pendant le démembrement, et non sur un patrimoine acheté au plus haut.
Le TRI : il intègre revenus distribués, évolution du prix de part et frais, et permet de comparer les SCPI sur leur performance globale. Confronté à la valeur de reconstitution, il aide à valider la durée de démembrement.
Consultez nos clés de répartition des SCPI et contactez-nous pour obtenir les grilles actualisées et un accompagnement dans votre sélection.
Nous comparons avec vous les clés de répartition des SCPI encore ouvertes, selon votre tranche d'imposition, votre IFI et la date à laquelle vous aurez besoin de revenus.
Comment fonctionne le démembrement d'un bien immobilier en direct ?
Des opérateurs spécialisés construisent (VEFA) ou réhabilitent des logements, puis vendent la nue-propriété à des particuliers et l'usufruit à un bailleur institutionnel, le plus souvent un bailleur social. C'est l'usufruit locatif social : le bailleur loue et entretient le logement pendant 15 à 20 ans, dans le cadre prévu par la loi portant engagement national pour le logement.
Vous n'avez dans ce cas qu'un seul intermédiaire, l'opérateur, qui construit ou rénove avec des professionnels du bâtiment puis organise la vente des deux droits.
Ce qu'il apporte
- Un bien identifié, dont on choisit l'emplacement et les caractéristiques.
- Une revalorisation sur le long terme, grâce à l'horizon de 15 à 20 ans.
- Un usage patrimonial ou affectif : le logement peut être destiné à être habité à la fin du démembrement.
- À l'échéance, la liberté de louer, vendre, habiter le logement ou le louer meublé, avec le régime LMNP.
- Des droits de mutation calculés sur la seule nue-propriété.
- La déduction des intérêts d'emprunt sur les autres revenus fonciers, dans le cadre de l'article 31 du CGI.
- Un logement loué, entretenu et géré par l'organisme pendant toute la durée, sans gestion pour le nu-propriétaire.
Ce qu'il faut vérifier
L'emplacement : il est capital, encore plus en démembrement puisque l'horizon est de 15 à 20 ans.
Dynamisme économique
Bassin d'emploi en croissance, entreprises implantées.
Démographie
Population en hausse et solde migratoire favorable.
Infrastructures
Transports, écoles, commerces et services ; nouvelles lignes ou amélioration de la desserte.
Politique urbaine
Plan local d'urbanisme et projets d'aménagement prévus.
Densité et demande locative
Demande de logements soutenue, notamment sociale.
Qualité de vie
Espaces verts, nuisances, pollution, cadre de vie.
Le prix de la pleine propriété : la décote n'a de sens que si le prix de référence est celui du marché. Pour le vérifier :
- les données publiques de ventes réelles (base « Demandes de valeurs foncières », DVF) et les sites d'estimation ;
- les références de prix des notaires ;
- le prix au mètre carré dans le quartier précis, pour des biens comparables.
Vigilance sur le prix : la nue-propriété doit correspondre à la décote normale de la clé de répartition. Méfiez-vous des prix de pleine propriété gonflés artificiellement pour afficher une décote flatteuse.
La clé de répartition : elle varie de quelques points d'un opérateur à l'autre.
| Durée | Clé « standard » | Clé « attractive » | Écart |
|---|---|---|---|
| 10 ans | 70 % | 68 % | 2 points |
| 15 ans | 58 % | 55 % | 3 points |
| 20 ans | 45 % | 42 % | 3 points |
Sur une durée courte, deux points de clé d'écart ont une incidence réelle sur la rentabilité finale. Avec ces ordres de grandeur, la nue-propriété représente de 42 à 70 % de la valeur en pleine propriété selon la durée.
La solidité de l'usufruitier et de l'opérateur : elle conditionne l'entretien du bien et le paiement des charges pendant toute la durée.
Pourquoi un bailleur institutionnel ?
- Besoin des communes : une réponse à la demande de logements sociaux.
- Emplacements recherchés : des immeubles construits dans des zones à forte demande.
- Déductibilité des intérêts : le montage ouvre cette possibilité au nu-propriétaire (article 31 du CGI).
- Sécurité : l'organisme loue, entretient et paie les charges qui lui incombent pendant toute la durée.
Que devient le bien à la fin ?
L'usufruit rejoint la nue-propriété sans démarche ni frais. Le propriétaire peut alors :
- garder et louer le logement pour en percevoir les loyers ;
- le vendre et réaliser la plus-value éventuelle ;
- l'occuper en résidence principale ou secondaire ;
- le louer meublé, avec le régime LMNP.
Comment financer un démembrement à crédit ?
Le prêt in fine adossé à une assurance vie
Avec un prêt in fine, on ne paie que les intérêts et l'assurance pendant la durée du prêt ; le capital est remboursé en une fois à l'échéance. La banque demande en garantie le nantissement d'une assurance vie ou d'un autre placement, souvent avec une part importante de liquidités dès le départ (30 à 100 % selon les établissements).
- Remboursement du capital à l'échéance : aucun capital remboursé pendant la durée.
- Mensualités réduites : uniquement les intérêts et l'assurance.
- Charge d'intérêts constante : le même montant chaque année.
- Nantissement : une assurance vie capitalise en parallèle pour rembourser le capital. Le placement nanti reste bloqué au profit de la banque jusqu'au remboursement.
- Effet de levier : une capacité d'emprunt plus forte à mensualité égale.
Attention aux conditions bancaires : beaucoup de banques refusent le nantissement d'une assurance vie peu dotée, ou exigent une part importante de liquidités dès le montage.
Prêt : 100 000 € à 3,8 % (un prêt in fine coûte généralement plus cher qu'un prêt amortissable), soit 3 800 € d'intérêts par an et 57 000 € sur 15 ans, non déductibles s'agissant de parts de SCPI.
Assurance vie nantie : 30 000 € au départ puis environ 260 € par mois ; avec un rendement net de 2,5 % par an, elle atteint environ 100 000 € au bout de 15 ans et rembourse le prêt.
À l'échéance : avec une clé de 60 %, les parts valent environ 166 700 € en pleine propriété à prix constant, soit 66 700 € de plus que la mise. Ce gain doit couvrir 57 000 € d'intérêts : avec les taux de 2026, l'effet de levier est mince.
Le prêt in fine est souvent présenté comme fiscalement optimisé parce que ses intérêts, constants, seraient déductibles chaque année. Cet argument ne vaut que dans les deux cas de déductibilité en immobilier direct. Pour une nue-propriété de parts de SCPI, aucun avantage fiscal ne compense le surcoût du prêt in fine.
Ce que le prêt in fine apporte malgré tout : un effort d'épargne mensuel plus faible, une charge constante plus simple à anticiper, et le rendement de l'enveloppe nantie qui compense une partie du coût du crédit.
Le prêt amortissable
Le capital est remboursé progressivement : le coût total est plus faible, mais les mensualités sont plus élevées, alors que la nue-propriété ne rapporte aucun revenu pendant le démembrement. Il faut disposer de revenus suffisants pour les supporter.
- Taux plus bas que le prêt in fine.
- Remboursement progressif du capital et des intérêts chaque mois.
- Effort d'épargne important, sans loyer pour le compenser.
- Coût total plus faible : le capital s'amortit dès la première année.
- Pas de nantissement requis.
Notre page sur l'achat de SCPI à crédit détaille ces calculs.
| Critère | Prêt in fine | Prêt amortissable |
|---|---|---|
| Taux | Plus élevé (environ 0,5 à 1 point de plus) | Plus bas, autour de 3,3 % en 2026 |
| Mensualités | Réduites (intérêts seuls) | Élevées (capital et intérêts) |
| Intérêts | Constants sur toute la durée | Dégressifs |
| Garantie | Nantissement d'un placement | Classique (caution, hypothèque en direct) |
| Coût total | Plus élevé | Plus faible |
| Intérêts déductibles | Seulement en direct, dans deux cas ; jamais pour des parts de SCPI | |
Quels sont les risques du démembrement ?
La liquidité
Il n'existe pas de marché organisé pour un droit démembré isolé. Une revente avant l'échéance se négocie de gré à gré, avec une décote supplémentaire.
La valeur à l'échéance
Le prix de part ou la valeur du bien peut baisser : la pleine propriété récupérée peut valoir moins que prévu, comme l'ont montré les baisses de prix de 2023 et de 2026.
L'absence de revenus
Aucun revenu pendant toute la durée : le montage ne convient pas à qui a besoin d'un complément de revenus ou de trésorerie.
Un engagement long
De 3 à 20 ans selon le montage, sans possibilité pratique de raccourcir la durée.
La SCPI ou l'opérateur
Suspension du capital, baisse de la distribution pour l'usufruitier, solidité du bailleur et de l'opérateur en direct : tout repose sur un tiers.
Voir aussi notre page sur les risques des SCPI.
À qui s'adresse le démembrement immobilier ?
| Profil | Objectif | Montage |
|---|---|---|
| Cadres et professions libérales | Préparer la retraite | Nue-propriété de SCPI sur 10 à 15 ans |
| Contribuables fortement imposés | Ne pas ajouter de revenus imposables | Nue-propriété de SCPI ou en direct |
| Redevables de l'IFI | Réduire l'assiette taxable | Nue-propriété de SCPI ou en direct |
| Futurs acquéreurs d'une résidence | Prendre date à prix décoté | Nue-propriété en direct sur 15 à 20 ans |
| Détenteurs d'un déficit foncier | Utiliser le déficit | Usufruit de SCPI |
| Sociétés à l'IS | Placer leur trésorerie | Usufruit de SCPI, amortissable |
| Parents | Transmettre en conservant les revenus | Donation de la nue-propriété, démembrement viager |
Pour la transmission, la donation de la nue-propriété réduit l'assiette des droits selon le barème de l'article 669, et l'usufruit rejoint la nue-propriété au décès sans droits supplémentaires. Voir notre page sur la transmission de patrimoine et sur l'assurance vie et le démembrement.
SCPI démembrées ou immobilier direct démembré ?
| Critère | SCPI démembrées | Immobilier direct démembré |
|---|---|---|
| Ticket d'entrée | Quelques milliers d'euros | Souvent plus de 100 000 € |
| Diversification | Forte (nombreux immeubles et locataires) | Un seul bien |
| Liquidité | Faible pendant le démembrement, celle de la SCPI ensuite | Faible (revente longue) |
| Frais d'acquisition | Commission de souscription | Droits de mutation sur la nue-propriété |
| Intérêts d'emprunt | Non déductibles | Déductibles sous conditions |
| Gestion | Déléguée à la société de gestion | Déléguée au bailleur |
| Choix du bien | Patrimoine de la SCPI | Choix précis |
| Durées | 3 à 20 ans | 15 à 20 ans le plus souvent |
Le démembrement immobilier vaut-il encore le coup en 2026 ?
Dans un contexte de fiscalité élevée sur les loyers, le démembrement reste l'un des rares dispositifs qui permettent de constituer un patrimoine immobilier sans imposition annuelle, sur un actif tangible et avec une gestion déléguée. Les années 2023 à 2026 rappellent toutefois que la valeur récupérée n'est pas garantie : le choix de la SCPI ou du bien compte plus que la décote affichée.
Ce que le démembrement apporte
- Une décote à l'achat qui rémunère l'absence de revenus
- Aucun impôt sur le revenu pendant toute la durée
- Aucun prélèvement social de 17,2 % non plus
- L'équivalent des loyers capitalisé sans imposition
- Une nue-propriété hors de l'assiette de l'IFI
- En direct, des droits de mutation calculés sur la seule nue-propriété
- En direct, la déduction des intérêts sous conditions
- La pleine propriété récupérée à terme, sans frais ni formalité
- Un actif tangible, protégé de l'inflation sur longue période
- Une transmission facilitée par la donation de la nue-propriété
Ce qu'il n'apporte pas
- Aucune protection contre la baisse de valeur
- Aucun revenu pendant toute la durée
- Aucun avantage lié au crédit pour des parts de SCPI
- Aucune sortie anticipée dans de bonnes conditions
- Plus d'accès aux SCPI dont le capital est suspendu
Cinq cas d'usage
Préparer sa retraite
Capitaliser pendant la vie active sans imposition, puis percevoir les revenus quand la tranche marginale aura baissé.
Utiliser un déficit foncier
Acheter de l'usufruit de SCPI pour absorber un déficit foncier existant.
Placer la trésorerie d'une société
Une société à l'IS perçoit tous les revenus pour une fraction du prix et amortit sa mise : voir l'usufruit de SCPI en société.
Transmettre
Donner la nue-propriété aux enfants en conservant l'usufruit réduit l'assiette des droits. Voir la SCPI en démembrement viager.
Préparer une future résidence
En direct, « prendre date » à prix décoté sur un logement que l'on souhaite occuper dans 15 ou 20 ans.
Points de vigilance
Avant de vous engager : n'investissez que de l'argent dont vous n'aurez pas besoin pendant toute la durée, comparez les clés de plusieurs SCPI ou opérateurs, vérifiez la santé de la SCPI (collecte, prix de part, valeur de reconstitution) et faites le calcul du crédit avant de vous endetter.
Questions fréquentes sur le démembrement immobilier
Qu'est-ce que le démembrement de propriété ?
Le démembrement sépare la pleine propriété d'un bien en deux droits : l'usufruit, qui donne le droit d'utiliser le bien et d'en percevoir les revenus, et la nue-propriété, qui donne le droit d'en disposer. La valeur de la pleine propriété est égale à la somme des deux. À la fin de l'usufruit, le nu-propriétaire devient plein propriétaire sans formalité ni impôt.
Quels sont les avantages fiscaux de la nue-propriété ?
Pendant le démembrement, le nu-propriétaire ne perçoit aucun revenu : il n'a donc ni impôt sur le revenu ni prélèvements sociaux à payer sur ce bien. Il n'est pas non plus redevable de l'IFI sur ce bien, que l'article 968 du code général des impôts place chez l'usufruitier pour sa valeur en pleine propriété. La déduction des intérêts d'emprunt n'est possible que dans certains montages d'immobilier détenu en direct, jamais pour la nue-propriété de parts de SCPI.
Quelle est la décote d'une nue-propriété de SCPI ?
Elle dépend de la durée et de la SCPI. Dans notre relevé de janvier 2026 portant sur 51 SCPI, la nue-propriété vaut de 84 à 91 % du prix de la part sur 3 ans, de 59 à 76 % sur 10 ans et de 53 à 65 % sur 20 ans, soit une décote d'environ 9 à 47 % sur ces durées, et jusqu'à 50 % sur 15 ans pour certaines SCPI.
Quelle durée choisir pour un démembrement de SCPI ?
Les sociétés de gestion proposent des durées de 3 à 20 ans. Plus la durée est longue, plus la décote est forte, mais le rendement annuel implicite baisse : environ 4,5 % par an jusqu'à 7 ans, 4,1 % à 10 ans et 2,9 % à 20 ans selon notre relevé. Le bon choix dépend surtout de la date à laquelle vous aurez besoin des revenus, par exemple votre départ en retraite.
Que se passe-t-il à la fin du démembrement ?
L'usufruit s'éteint et le nu-propriétaire devient automatiquement plein propriétaire, sans démarche, sans frais et sans impôt. Pour des parts de SCPI, il commence alors à percevoir les dividendes. Pour un bien en direct, il peut le louer, le vendre ou l'occuper. En cas de revente ultérieure, la plus-value éventuelle est imposable selon les règles des plus-values immobilières.
Peut-on acheter de la nue-propriété de SCPI à crédit ?
Oui, par un prêt amortissable ou par un prêt in fine adossé au nantissement d'une assurance vie. Mais les intérêts ne sont pas déductibles pour la nue-propriété de parts de SCPI, comme l'a jugé le Conseil d'État le 24 février 2017. Avec des taux de crédit autour de 3,3 % en 2026, le coût des intérêts peut absorber une grande partie de la décote : le calcul doit être fait avant de s'engager.
Peut-on encore acheter de la nue-propriété de toutes les SCPI ?
Non. En 2026, plusieurs SCPI ont suspendu la variabilité de leur capital, dont Primopierre, Perial O2, Primovie, Patrimmo Commerce et Patrimmo Croissance Impact : elles n'émettent plus de parts nouvelles, donc plus de nue-propriété. Il faut aussi vérifier que la SCPI continue de collecter et que son prix de part n'est pas supérieur à sa valeur de reconstitution.
SCPI démembrées ou immobilier en direct démembré : que choisir ?
Les SCPI démembrées sont accessibles avec quelques milliers d'euros, diversifiées et sans gestion, sur des durées de 3 à 20 ans. L'immobilier direct démembré demande un budget plus élevé et une durée de 15 à 20 ans, mais permet de choisir le bien, de l'habiter à terme et, dans le montage d'usufruit locatif social, de déduire les intérêts d'emprunt.
Échange gratuit, en visio ou chez vous : nue-propriété ou usufruit, choix des SCPI encore ouvertes, durée adaptée à votre retraite, impact sur votre IFI et votre transmission, puis accompagnement jusqu'à la souscription.
- Légifrance : code civil, articles 544 et 578 et suivants (propriété et usufruit)
- Légifrance : code général des impôts, articles 31, 156, 669, 751 et 968
- Service-public.fr : prélèvements sociaux sur les revenus du capital (taux 2026)
- ASPIM et IEIF : bilan 2025 des SCPI
- ASPIM et IEIF : bilan du premier semestre 2026
- BCE : taux d'intérêt directeurs
Article mis à jour le 6 octobre 2026. Le capital investi en SCPI n'est pas garanti, les revenus non plus, et la liquidité est limitée ; un droit démembré est encore moins liquide. Les clés de répartition, taux et hypothèses des exemples sont illustratifs. Les performances passées ne préjugent pas des performances futures. Avant toute décision, prenez connaissance du DIC, de la note d'information, des statuts, du dernier bulletin et du rapport annuel de la SCPI. Ce contenu est informatif et ne constitue pas un conseil personnalisé. Comment Bien Investir, SAS au RCS Nanterre 911 354 777, CIF ANACOFI-CIF E010271, ORIAS 22004462.